VN-Index khép lại tháng 9/2026 tại 1.768,6 điểm, giảm 3,5% so với cuối tháng trước. Diễn biến này xảy ra dù nền tảng vĩ mô trong nước vẫn tích cực và Việt Nam đã chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp, có hiệu lực từ ngày 21/9.
Trong báo cao tổng kết thị trường mới công bố, Chứng khoán Vietcap đánh giá tâm lý nhà đầu tư vẫn duy trì thận trọng khi nhiều yếu tố bất lợi cùng xuất hiện.
Một trong những áp lực đáng chú ý đến từ môi trường lãi suất quốc tế. Fed nâng lãi suất điều hành thêm 25 điểm cơ bản trong tháng 9, trong khi lợi suất trái phiếu toàn cầu tiếp tục đi lên. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm kết tháng ở mức 5,29%, tăng 54 điểm cơ bản so với tháng 8 và cao nhất kể từ tháng 4/2002.
Giá dầu thế giới cũng duy trì ở mức cao trong bối cảnh căng thẳng địa chính trị kéo dài. Giá dầu Brent bình quân tháng 9 tăng 14,4% so với tháng trước.
Ở trong nước, thanh khoản thị trường tiếp tục ở mức thấp trong bối cảnh mặt bằng lãi suất vẫn cao. Áp lực bán của khối ngoại cũng gia tăng, trong khi diễn biến giảm của các cổ phiếu liên quan Vingroup tạo sức ép đáng kể lên chỉ số.
Nhóm Vingroup đóng góp 45% mức giảm của VN-Index
Theo Vietcap, các cổ phiếu liên quan đến Vingroup là một trong những nguyên nhân chính kéo VN-Index đi xuống trong tháng 9, đóng góp khoảng 45% tổng mức giảm của chỉ số.
Tính chung 9 tháng đầu năm 2026, VN-Index giảm nhẹ 0,9%. Mức giảm này vẫn tích cực hơn so với chỉ số JCI của Indonesia, giảm 29,8%, và PCOMP của Philippines, giảm 6,2%. Tuy nhiên, thị trường Việt Nam kém hơn đáng kể so với SET của Thái Lan, chỉ số đã tăng 23,8% kể từ đầu năm.
Xét theo nhóm ngành, hơn một nửa số ngành ghi nhận mức giảm trong tháng 9. Dịch vụ tài chính là nhóm giảm mạnh nhất với mức giảm 11,4%, tiếp theo là công nghệ giảm 5,4% và bất động sản giảm 5%.
Ở chiều ngược lại, chỉ có 5 ngành tăng điểm. Dầu khí dẫn đầu với mức tăng 10,4%, chủ yếu nhờ BSR tăng 18%. Bảo hiểm đứng sau với mức tăng 8,9%, trong đó BVH tăng 16%.
Thanh khoản thấp nhất kể từ tháng 2/2025, khối ngoại bán ròng tháng thứ 9 liên tiếp
Một điểm đáng chú ý khác là thanh khoản tiếp tục suy yếu tháng thứ tư liên tiếp. Giá trị giao dịch bình quân trên HoSE giảm 5,3% so với tháng 8, xuống còn 633 triệu USD/phiên. Trên cả ba sàn, con số này giảm 5,1%, còn 682 triệu USD/phiên.
Theo Vietcap, đây đều là mức thấp nhất kể từ tháng 2/2025. Lũy kế 9 tháng đầu năm, giá trị giao dịch bình quân trên cả ba sàn đạt 977 triệu USD mỗi phiên, giảm 13,1% so với cùng kỳ năm trước.
Diễn biến trên cho thấy dòng tiền vẫn giữ tâm lý thận trọng ngay cả sau khi thị trường chính thức đón thông tin nâng hạng. Trong khi đó, mặt bằng lãi suất trong nước ở mức cao tiếp tục là một trong những yếu tố hạn chế sự cải thiện của thanh khoản.
Áp lực từ nhà đầu tư nước ngoài cũng chưa có dấu hiệu chấm dứt.
Trong tháng 9, khối ngoại bán ròng 185,8 triệu USD trên HoSE và 4,2 triệu USD trên HNX, trong khi mua ròng 11 triệu USD trên UPCoM. Tổng cộng, nhà đầu tư nước ngoài bán ròng khoảng 179,1 triệu USD trên cả ba sàn.
Đây là tháng bán ròng thứ 9 liên tiếp của khối ngoại trên thị trường chứng khoán Việt Nam.
VHM đứng đầu danh sách bị bán ròng với giá trị 92,6 triệu USD, tiếp theo là VIC với 48 triệu USD và VPB với 43,6 triệu USD.
Ở chiều ngược lại, FPT được mua ròng mạnh nhất với 33,2 triệu USD. BSR và MCH lần lượt được mua ròng 28,8 triệu USD và 27,9 triệu USD.
Lũy kế 9 tháng năm 2026, khối ngoại đã bán ròng khoảng 3,8 tỷ USD trên thị trường chứng khoán Việt Nam.
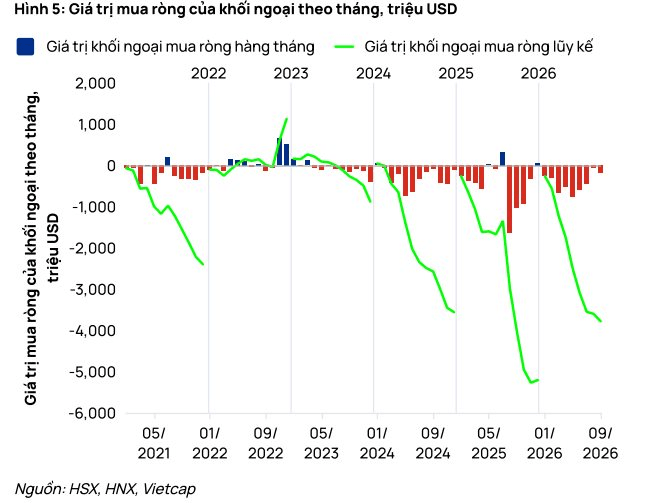
Tuy nhiên, xu hướng rút vốn ngoại không chỉ xuất hiện tại Việt Nam. Trong cùng giai đoạn, khối ngoại bán ròng 4,7 tỷ USD tại Indonesia và 536 triệu USD tại Philippines. Trái lại, thị trường Thái Lan ghi nhận dòng vốn ngoại mua ròng khoảng 814 triệu USD.
VN-Index có thể nhận được yếu tố hỗ trợ trong tháng 10
Bước sang tháng 10, Vietcap cho rằng VN-Index có thể nhận được hỗ trợ từ một số yếu tố tích cực.
Trước hết là mùa công bố kết quả kinh doanh quý 3, cùng các số liệu kinh tế tích cực của quý 3 và 9 tháng đầu năm. Sau nhịp điều chỉnh trong tháng 9, định giá thị trường cũng trở nên hấp dẫn hơn.
Cuối tháng 9, VN-Index giao dịch ở mức P/E dựa trên lợi nhuận 12 tháng gần nhất khoảng 13,5 lần. Mức này gần tương đương JCI của Indonesia ở 13,4 lần, thấp hơn SET của Thái Lan ở 14,7 lần nhưng cao hơn PCOMP của Philippines ở mức 8,5 lần.
Vietcap cũng cho rằng khả năng xuất hiện dòng vốn mới sau khi Việt Nam được FTSE Russell nâng hạng có thể tạo thêm động lực cho thị trường. Tuy nhiên, thời điểm và quy mô dòng vốn vẫn chưa rõ ràng.
Ở chiều ngược lại, mặt bằng lãi suất trong nước vẫn ở mức cao, thanh khoản thị trường thấp và áp lực bán ròng kéo dài của khối ngoại nhiều khả năng tiếp tục ảnh hưởng đến tâm lý nhà đầu tư trong thời gian tới.