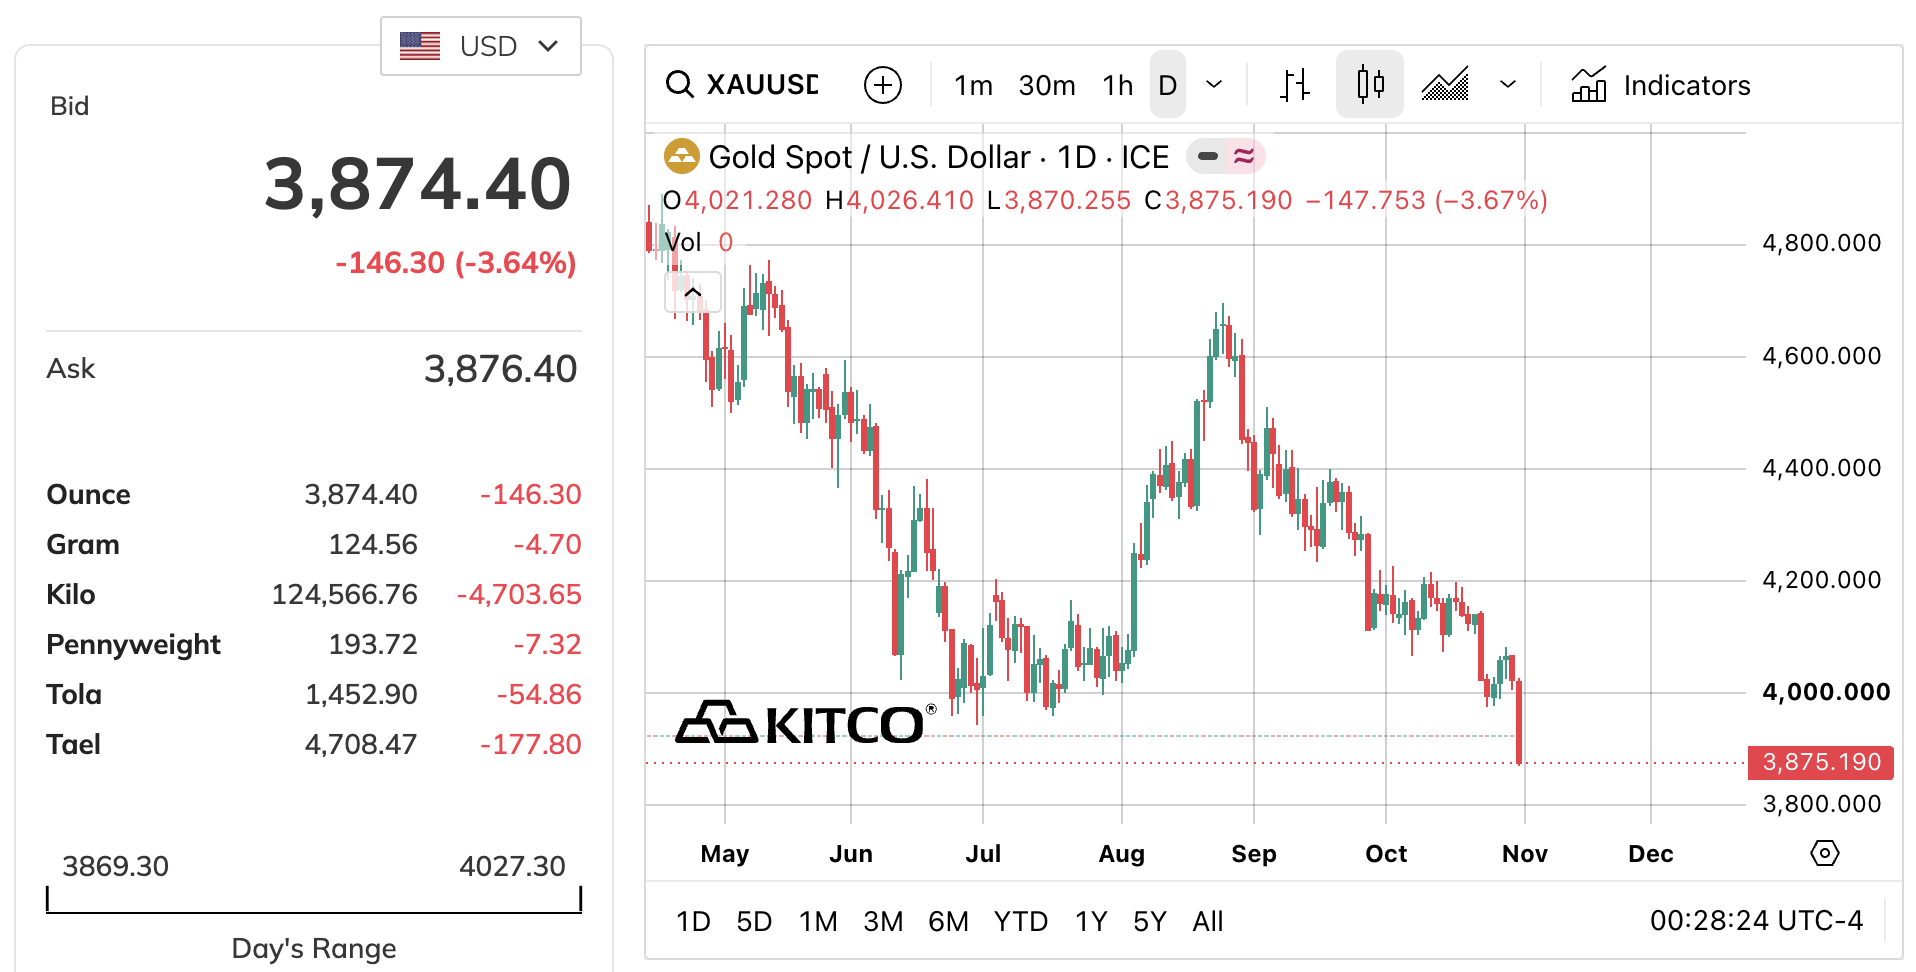
Thị trường kim loại quý trải qua phiên giao dịch đầy biến động ngày 30/10 khi vàng và bạc đồng loạt lao dốc mạnh.
Theo Kitco, giá vàng giao ngay có thời điểm rơi xuống 3.870 USD/ounce, trước khi giao dịch quanh 3.874 USD/ounce, giảm hơn 146 USD, tương đương khoảng 3,6% chỉ trong một phiên. Đây là vùng giá thấp nhất của kim loại quý trong hơn một năm.
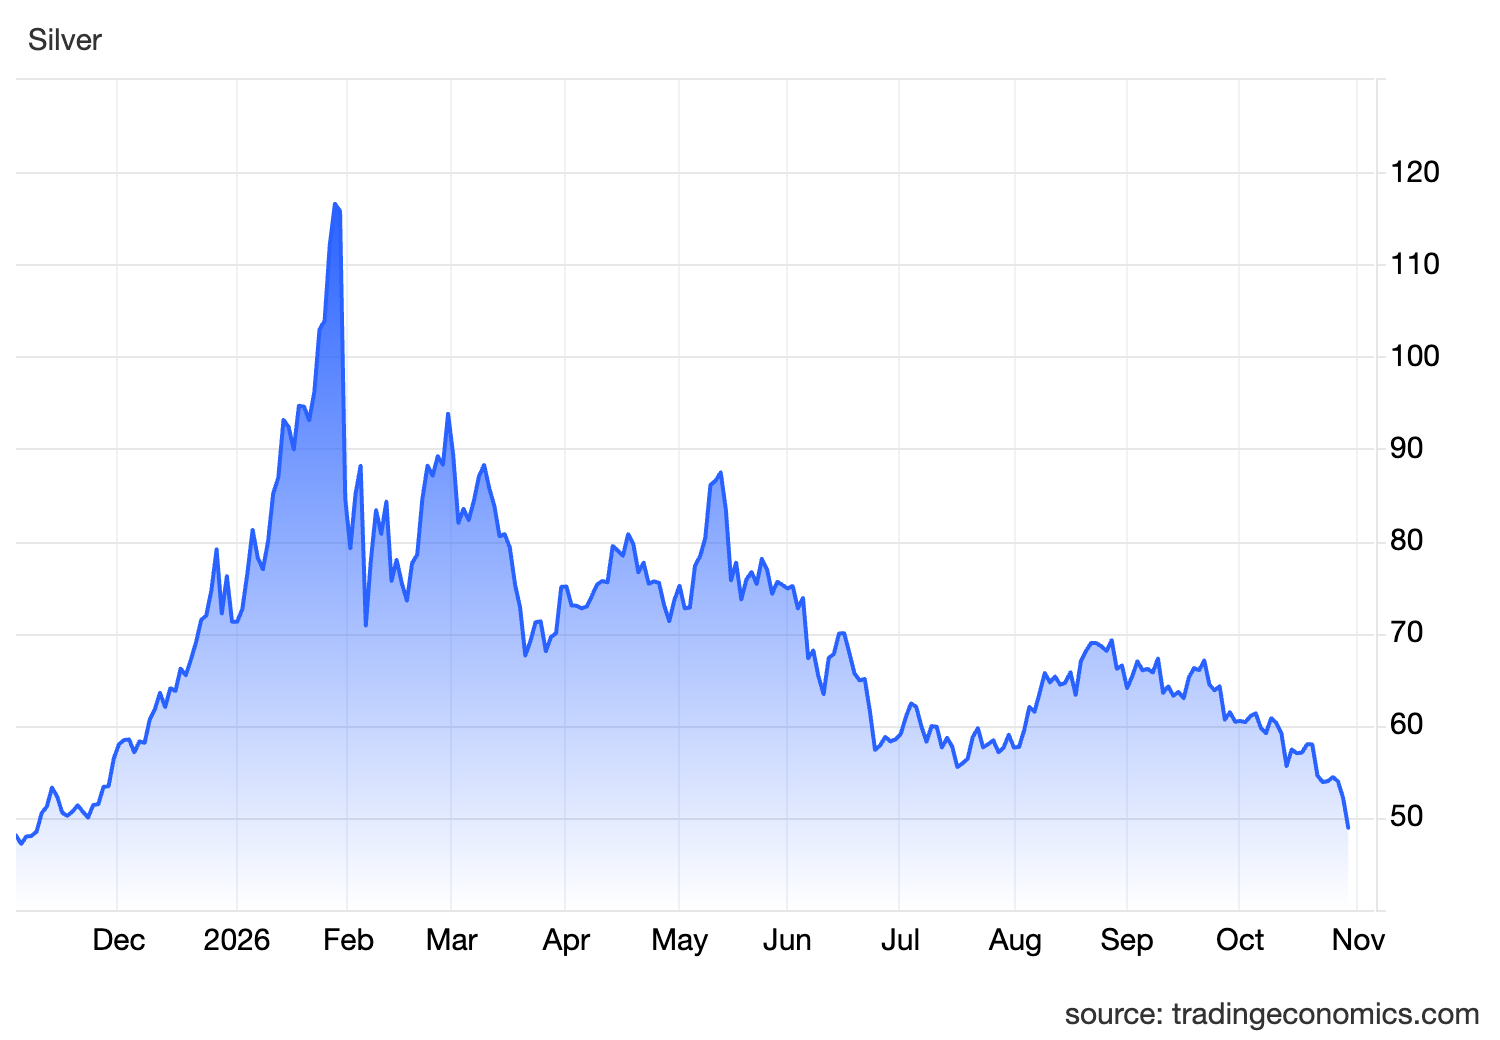
Bạc còn chịu áp lực bán mạnh hơn. Giá kim loại này giảm hơn 3 USD/ounce, tương đương gần 6%, xuống quanh 49 USD/ounce; trong phiên có lúc chạm khoảng 48,7 USD/ounce.
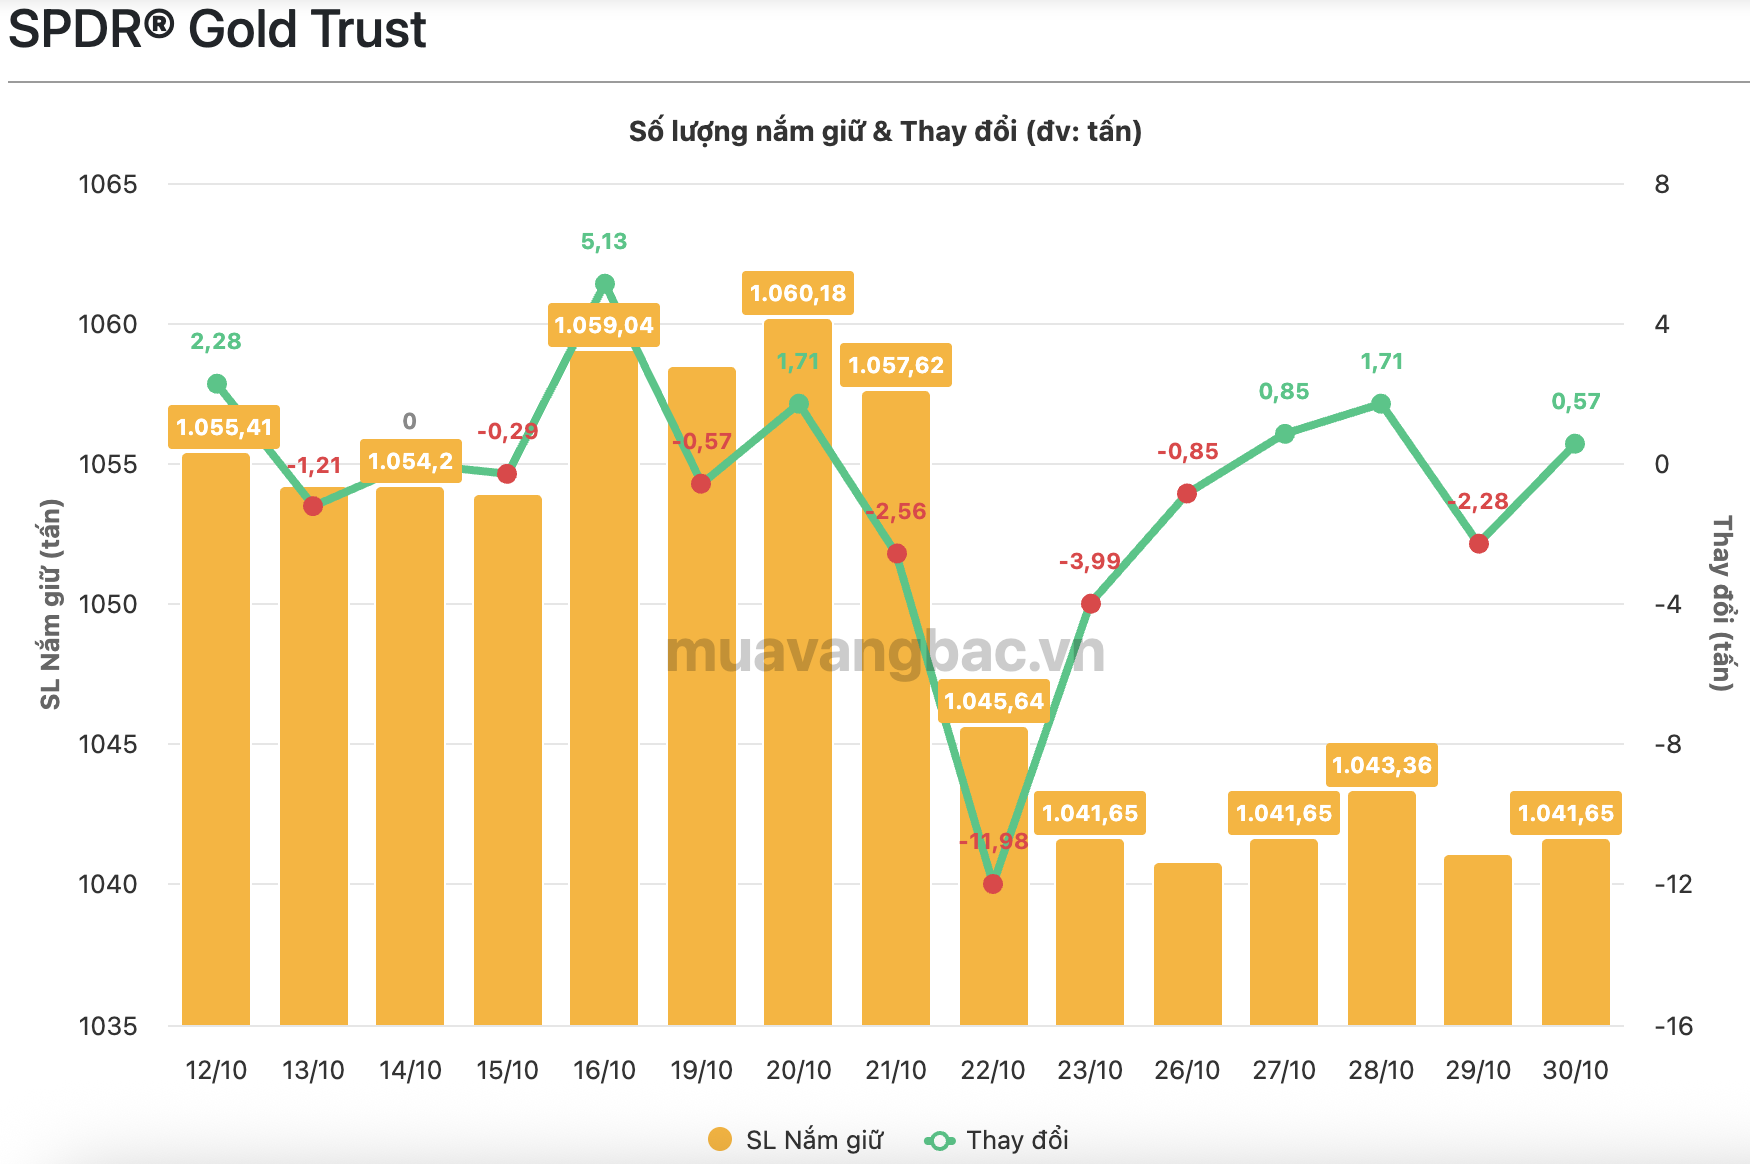
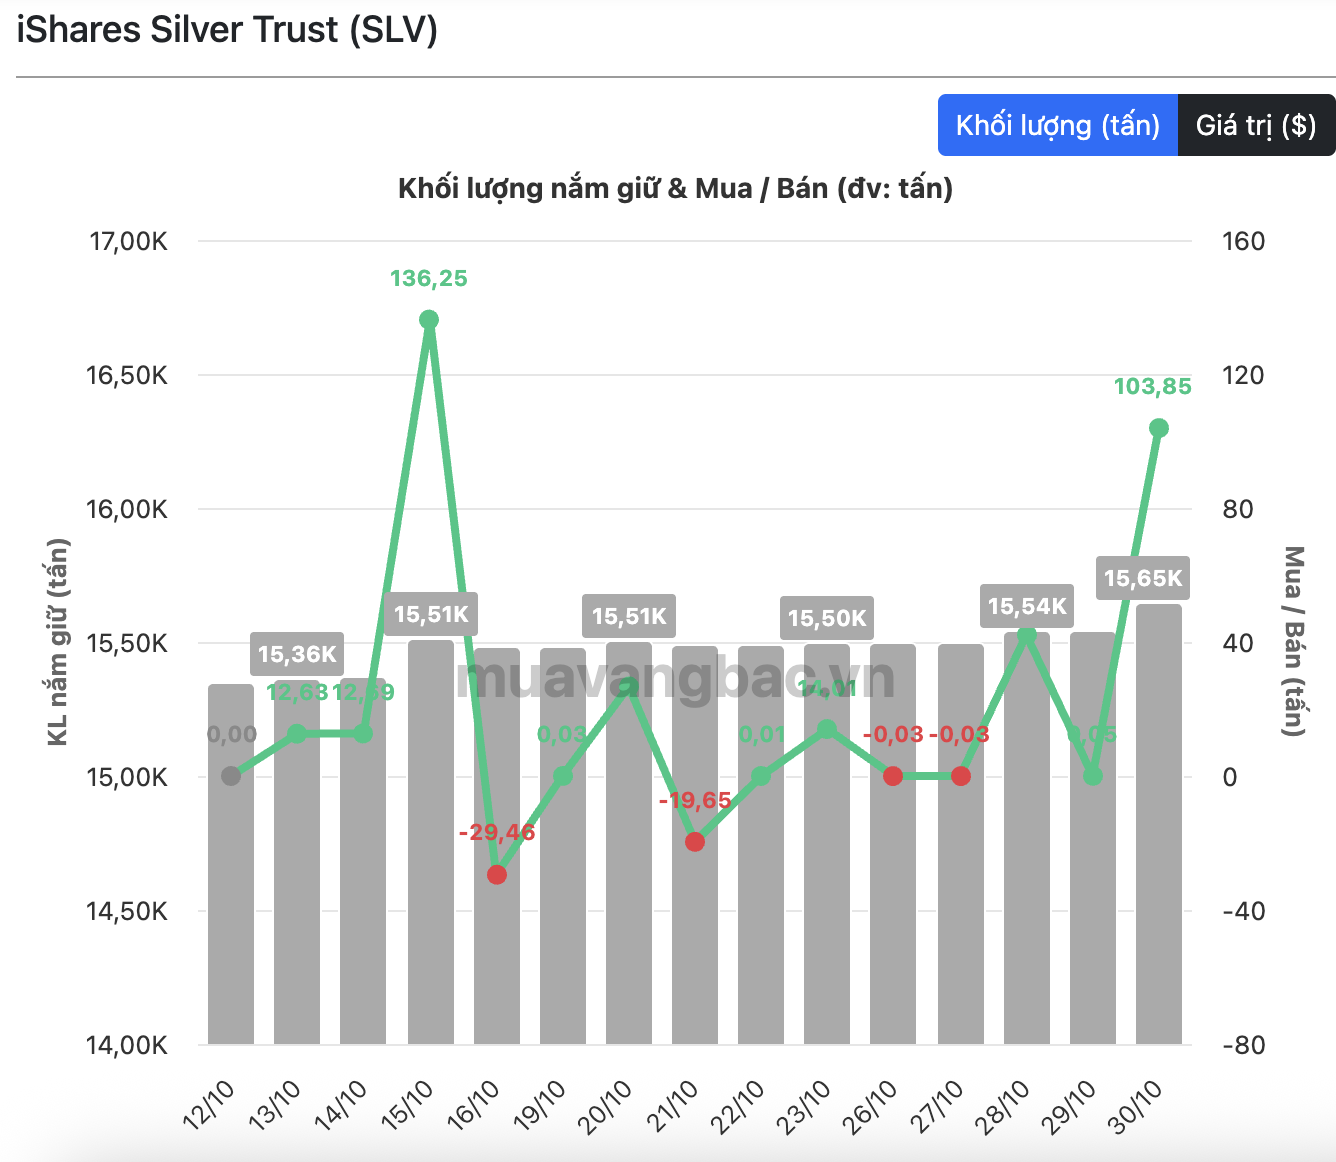
Đáng chú ý, trong lúc giá kim loại quý lao dốc, các quỹ ETF lớn lại có động thái mua vào.
Theo dữ liệu từ muavangbac.vn, SPDR Gold Trust mua thêm 0,57 tấn vàng trong phiên 30/10, nâng tổng lượng vàng nắm giữ lên 1.041,65 tấn. Động thái tại thị trường bạc thậm chí còn mạnh hơn. iShares Silver Trust (SLV) mua thêm 103,85 tấn bạc trong ngày 30/10, đưa lượng bạc nắm giữ của quỹ lên khoảng 15.650 tấn.
Đà lao dốc của vàng và bạc xuất hiện trong bối cảnh thị trường tiếp tục điều chỉnh kỳ vọng về chính sách tiền tệ Mỹ. Fed vừa giữ nguyên lãi suất ở mức 3,75-4,00%, song hai thành viên FOMC đã ủng hộ việc tăng ngay 25 điểm cơ bản. Cùng với tăng trưởng GDP Mỹ quý III mạnh hơn dự kiến và lạm phát cơ bản còn cao, thị trường tiếp tục tính đến khả năng Fed duy trì chính sách tiền tệ thắt chặt lâu hơn.
Vì sao vàng vẫn giảm dù lợi suất và USD thuận lợi hơn?
Theo thông lệ, lợi suất trái phiếu giảm và đồng USD suy yếu thường có lợi cho vàng, bởi hai yếu tố này làm giảm chi phí cơ hội của việc nắm giữ một tài sản không sinh lãi.
Tuy nhiên, diễn biến hiện nay cho thấy thị trường đang tập trung nhiều hơn vào hướng đi của chính sách tiền tệ trong tương lai, thay vì chỉ phản ứng với biến động ngắn hạn của lợi suất trái phiếu hay đồng USD.
Fed có thể đã tạm dừng chu kỳ thắt chặt, nhưng điều đó chưa đồng nghĩa chu kỳ này đã kết thúc. Chủ tịch Fed Kevin Warsh mới đây tiếp tục khẳng định ngân hàng trung ương cam kết đưa lạm phát trở lại mục tiêu 2%. Trong khi đó, kinh tế Mỹ tăng trưởng 3,4% trong quý III và thị trường lao động vẫn tương đối ổn định, khiến các nhà hoạch định chính sách chưa chịu nhiều áp lực phải nhanh chóng chuyển sang nới lỏng.
Bài toán càng phức tạp khi căng thẳng với Iran tiếp tục gây gián đoạn thị trường năng lượng, giữ giá dầu ở mức cao và làm gia tăng nguy cơ lạm phát.
Điều này tạo ra một môi trường khá bất lợi cho vàng. Thay vì hưởng lợi hoàn toàn từ bất ổn địa chính trị và áp lực giá cả, kim loại quý lại chịu sức ép từ kỳ vọng Fed có thể phải duy trì lãi suất cao trong thời gian dài hơn để kiểm soát lạm phát.
Nói cách khác, chính những yếu tố vốn thường hỗ trợ vai trò trú ẩn của vàng hiện lại có mặt trái: giá dầu cao và bất ổn địa chính trị có thể khiến lạm phát khó hạ nhiệt, từ đó kéo dài thời gian duy trì chính sách tiền tệ thắt chặt.
Dù vậy, áp lực bán trong ngắn hạn chưa nhất thiết đồng nghĩa các yếu tố hỗ trợ vàng trong dài hạn đã thay đổi hoàn toàn.
Fed khó có thể duy trì chính sách tiền tệ thắt chặt vô thời hạn mà không tạo thêm sức ép lên nền kinh tế, đặc biệt trong bối cảnh chi phí vay vốn cao và gánh nặng nợ tiếp tục lớn.
Do đó, trong ngắn hạn, vàng có thể vẫn đối mặt với xu hướng giảm nếu kỳ vọng lãi suất cao kéo dài tiếp tục chi phối thị trường. Tuy nhiên, một bộ phận nhà đầu tư vẫn cho rằng những nhịp điều chỉnh sâu có thể tạo ra cơ hội tích lũy cho tầm nhìn dài hạn.